Реформа ПДВ: 15% замість 20%. Для всіх без винятку
Як нижча ставка дасть нам більше прибутку
Щойно чиновники знизили ПДВ для аграріїв до 14%, як одразу почали сумніватися у власному рішенні. Ми також сумніваємося в цьому, тому що вважаємо, що зниження ставки ПДВ потрібне не тільки аграріям, а всім підприємствам, усій нашій економіці.
Податки повинні забезпечувати достатні доходи державного бюджету для фінансування суспільних потреб і послуг. Це добре пам’ятають усі, кого турбують проблеми державних фінансів у нашій країні. Проте вони, схоже, забувають, принаймні деякі з них, що «необхідне зло» податків повинно завдавати якомога меншої шкоди економіці та мінімізувати його деформуючий вплив на рішення економічних агентів, щоб останні мали стимули працювати та інвестувати.
Слід визнати, що знайти баланс дійсно дуже складно, оскільки вимоги до податкової системи є взаємовиключними. У реальному житті вони постійно намагаються зрушити цей баланс у бік збільшення оподаткування, стверджуючи про необхідність побудови «держави добробуту». Нескінченні політичні цикли багаті на популістські обіцянки учасників виборів. Як відомо, бюджетна політика в Україні дуже чутлива до таких циклів. За тридцять років сума накопичених і невиконаних передвиборчих обіцянок у поєднанні зі спотвореною структурою вітчизняної податкової системи та неефективними методами податкового адміністрування призвели лише до розбалансування державного бюджету, значних масштабів тіньової економіки, зокрема її офшорного сектору, опортунізму платників податків та низької якості державних послуг. Пенсії, медицина, освіта, наука, безпека, транспортна інфраструктура та багато інших соціально значущих речей, за які реально сплачуються податки, залишають бажати кращого. Тому спротив платників податків рішенням і діям державних органів у податковій сфері значною мірою зумовлений разючою невідповідністю між, з одного боку, сплаченими податками та якістю отриманих державних послуг з іншого. Звичайно, це не виправдання ні для платників, ні для держави, тому взаємних поступок тут не уникнути. І першим таким кроком держави назустріч платникам може стати те, про що йтиметься далі.
Тому все чи майже все в публічній сфері зводиться до податків, які люди готові платити, які не зростають, а економіка перебуває в стані перманентного локдауну. У попередній статті вже наводилися аргументи, чому не варто збільшувати податки в майбутньому. Тож спробуємо розібратися, що робити далі за таких, правда, не дуже сприятливих обставин?
Почати потрібно, звичайно, з ПДВ, тому що він найбільш шкідливий для нашої економіки і створює найбільші податкові розриви з усіх існуючих податків.
Нагадаємо, від початку боротьби з шахрайством з ПДВ минув майже рік. На цьому шляху зроблено чимало. У Верховній Раді створено тимчасову слідчу комісію, спільними зусиллями фахівців СБУ та ДПС усунуто помилки в роботі системи електронного адміністрування цього податку. Як наслідок, минулий рік закінчився з дійсно вражаючими, порівняно з попередніми роками, показниками наповнення державного бюджету відповідними податковими надходженнями. Проте з об’єктивних причин за останній рік також маємо значне падіння реального ВВП, капітальні інвестиції на найнижчому рівні за двадцять років та негативні очікування ділової активності. Крім того, на початку цього року почала прискорюватися інфляція.
Тому, на нашу думку, послаблення податкового тиску на економіку не можна відкладати. І починати потрібно з найбільшого в бюджетному вираженні податку, знизивши його нормативну ставку до 15%. Це мінімальна базова ставка податку, затверджена Європейською директивою про ПДВ, і багато в чому вона є компромісом. Коротко основні переваги його запровадження, окрім фактичного зниження ступеня податкового гноблення економіки, полягають у наступному.
По-перше – і це надзвичайно важливо – саме таке значення ставки ПДВ якщо не повністю унеможливлює, то принаймні вкрай ускладнює подальше існування ганебної практики «прокручування» та незаконного відшкодування податку з державного бюджету. Дійсно, незважаючи на рік боротьби з цим явищем, ми постійно чуємо інформаційні повідомлення від самої податкової та інших контролюючих органів про виявлення нових схем мінімізації. Виграшні стосунки – це, звичайно, чудово, але цим одкровенням не видно кінця. Крім того, замість того, щоб унеможливлювати цю діяльність, уряд планує продовжувати боротися з нею в майбутньому. Якась боротьба заради боротьби? Принаймні пункти 6 та 7 нещодавно затвердженого Плану дій Уряду щодо запобігання ухиленню суб’єктів господарювання від сплати податків і зборів та протидії відмиванню доходів, одержаних злочинним шляхом, в офшорних зонах передбачають застосування заходів податкового контролю щодо безпідставного формування податкового кредиту з ПДВ на постійній основі до кінця 2022 року та надалі.
По-друге, що є прямим наслідком першого, зниження ставки усуває джерела фінансування корупції, зокрема політичної, боротьба з якою ведеться не менш інтенсивно, але, як відомо, теж не зовсім успішно.
По-третє, має бути підвищення фіскальної ефективності податку. Таким чином, у середньому по економіці оприлюднені ДПС показники ефективності оподаткування ПДВ за останній рік зросли, але розбіжності в окремих галузях залишаються досить високими. Станом на січень 2021 року традиційно найнижчий показник податкової ефективності зафіксовано у сфері оптової та роздрібної торгівлі (1,5%), а у сфері «державне управління та оборона» він склав 17,2%.
По-четверте, така ініціатива повністю відповідає логіці політики підтримки населення та платоспроможного попиту під час пандемії, яка прописана в усіх рекомендаціях відомих експертів та світових інституцій за останній рік. Купівельна спроможність населення зростає на суму недоотриманих до бюджету коштів, тому вони все одно повертатимуться до бюджету зі сплаченими податками (ПДВ та акцизами).
По-п’яте, зниження ставки ПДВ матиме позитивний психологічний ефект для звичайних платників податків, що має призвести до підвищення рівня добровільних платежів. За останні півтора десятка років це фактично єдина подібна ініціатива, коли держава знижує рівень навантаження на доходи і витрати громадян, тому в цілому слід розраховувати на позитивний поведінковий ефект, наслідки якого важко переоцінити.
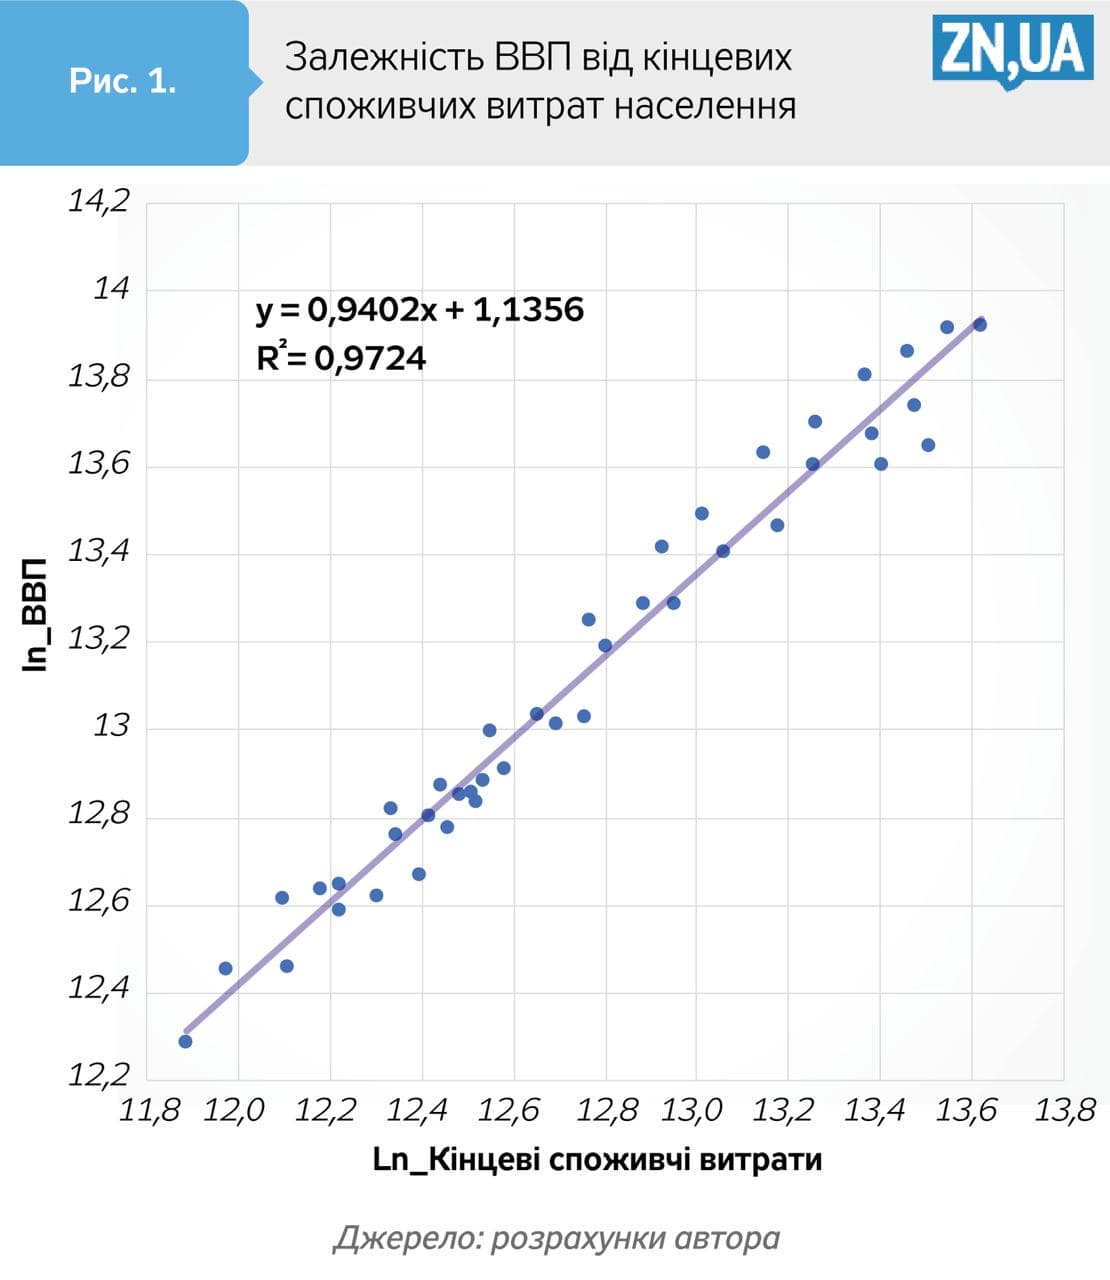
Якщо скрізь є плюси, то які мінуси такого ходу? Основний ризик для вітчизняної системи державних фінансів у результаті зниження ставки податку, безумовно, пов’язаний із природним зменшенням податкових надходжень від ПДВ. Як відомо, ПДВ у розмірі 1% обходиться бюджету в 20-25 млрд грн, тому пропорційно зниженню ставки слід очікувати розмір збитків державного бюджету. Проте хороша новина полягає в тому, що ці втрати дуже швидко будуть компенсовані. За нашими оцінками, державний бюджет України може втратити від 30 до 40 млрд грн податкових надходжень від ПДВ на рік. У короткостроковій перспективі ці недоліки можна повністю компенсувати збільшенням темпів зростання ВВП на 2-2,5% вище очікуваного рівня зростання, оскільки кінцеві споживчі витрати завжди були і залишаються вагомим фактором економічного зростання. Коефіцієнт еластичності зростання ВВП за витратами на кінцеве споживання населення становить 0,95 (див. рис. 1).
Суспільний добробут, який ми так намагалися побудувати в нашій державі протягом років незалежності (хоча, зазначимо, безуспішно), має оплачуватися податками, а не державними боргами, які, за іронією долі, все ще залишаються податками, тільки для майбутніх поколінь. Нагадаємо, за останні десять років витрати на обслуговування державного боргу в поточних видатках держбюджету зросли в п’ять разів. Можливо, збіг обставин, але згідно з офіційною статистикою, рівень народжуваності в Україні в 2019 році був найнижчим за останні 15 років (1228), і експерти прогнозують його подальше зниження. Люди відчувають, що в «Українському королівстві» щось не так, хоч інтуїтивно, але захисна реакція очевидна.
Тому сьогодні концептуальний вибір, який стоїть перед Україною у сфері оподаткування, невеликий. Точніше, ми можемо обирати лише між двома взаємовиключними альтернативами: або розпочати процес зниження надвисокого податкового тягаря і, як наслідок, дати поштовх розвитку вітчизняної економіки, або, як і раніше, «закрутити гайки», стиснувши і без того невелику офіційну економіку, яка й надалі ВЛІТАтиме в тіньовий або офшорний сектор. Для того, щоб усі сплачували податки в повному обсязі та відповідно до чинного законодавства необхідні дві умови. Перше – це працююча економіка, друге – адекватна система оподаткування. Тому раціональний вибір очевидний: краще менше, але пізніше більше, ніж більше, але пізніше… як завжди!
За матеріалами: ZN, UA