Конкурент “privat24”. Яку систему миттєвих платежів мав намір використовувати Національний банк?
Національний банк України оголосив про створення системи миттєвої платіж у країні (IPS), яка буде працювати 24/7, 365 днів на рік. Однак поки що для обговорення було представлено лише проект концепції для впровадження такої системи – вона була представлена прес -центром NBU.
Прескрилізм спеціально заявляє, що SMP-це електронна система роздрібної торгівлі в реальному часі, де кошти миттєво доступні для використання одержувачем. Більше того, регулярні канали зв’язку використовуються для лістингу, а не спеціальних банківських систем.
Також у списку Його ключові особливості:
- робота 24 години на день, 365 днів на рік;
- переміщення коштів безпосередньо між обліковими записами користувачів;
- невгамовність платежів;
- миттєва доступність одержувача для використання (зараховуючи обліковий запис одержувача);
- ініціація роботи за допомогою мобільних додатків;
- Використання QR -коду для зручної оплати платежних реквізитів;
- Звіт про оплату (вимоги до оплати);
- Миттєве повідомлення про одержувача про передачу коштів.
“Основна мета створення системи миттєвих платежів – дозволити користувачам швидко здійснювати, дешеві перекази та платежі з одного платіжного рахунку в інший, використовуючи зручні, сучасні та інноваційні канали доступу та методи ініціювання платежів”, – йдеться у повідомленні.
За словами Андрі Подрегін, директора департаменту платіжних систем NBU, представлена концепція включає найсучасніші глобальні практики та рішення. Він прогнозує, що SMD сприятиме розробці платіжної інфраструктури, посилення конкуренції на ринку платежів, збільшення фінансового включення та кількості неготівкових платежів.
Проект концепції буде розглянуто до 21 листопада цього року. А потім почнеться працювати над його створенням.
Україні, безумовно, потрібна така система: сьогодні оплата може бути затягнута на період з декількох годин до декількох днів. Десь (як правило, в межах одного банку) Ця проблема була вирішена, і Privat24 – найкращий приклад цього. Але згідно з правилами, банківська оплата відбувається протягом трьох банківських (робочих) днів. Більше того, банківський день у більшості банків закінчується о 13:00. Тому, якщо людина здійснює платіж пізніше зазначеного часу, гроші можуть бути зараховані на рахунок одержувача бажано в наступний робочий день. Хоча якщо платіж здійснювався з візи або Mastercard, кошти зазвичай зараховуються протягом години.
За сучасними стандартами, навіть це дуже довгий час.
Принцип “універсального посередника”
Миттєві платежі доступні у багатьох країнах. Але скрізь вони структуровані по -різному: існує єдина система з участю Центрального банку, а в деяких місцях є кілька великих SMP, незалежно реалізованих банківськими консорціумами. Немає єдиної моделі.
Досі невідомо, яка технологічна платформа складе основу українського НСР. Експерт з банківських технологій Геннадій Чівовенко сказав у коментарі до DS: “Я підозрюю, що це буде аналогом Visa Direct та MasterCard Moneysnd на основі електронної системи оплати. Але я ще не знаю деталей”.
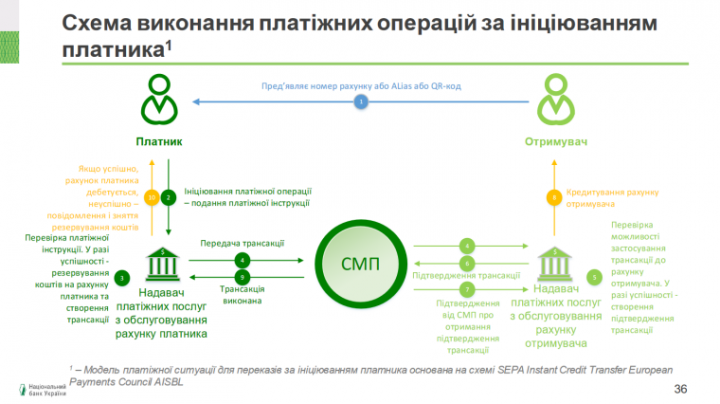
У опублікованих документах NBU багато розповідає про те, як учасники всієї ланцюга коштів у межах SMD будуть взаємодіяти.
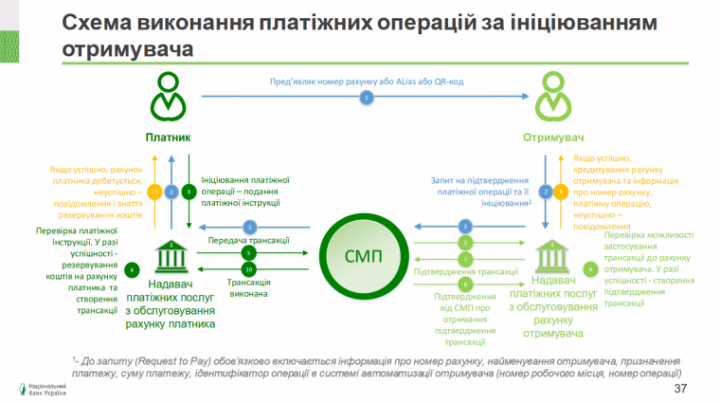
Платіжні транзакції, ініційовані одержувачем
Платіжна транзакція, ініційована платником
Як ми бачимо, сама система миттєвих платежів виступає як “універсальний посередник”, централізована. Більше того, після подальшого вивчення документації стає зрозуміло, що Творцем та власником цього «ядра» буде національний банк.
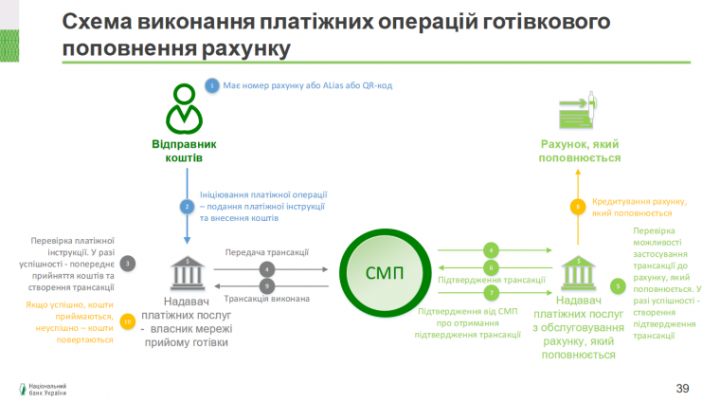
Як поповнити готівку готівкою
Можна також точно сказати – на основі даних, наданих NBU, – що SMP використовуватиме так званий псевдонім. Тобто поєднання листів, номерів, символів, знаків, наданих клієнту постачальником платежів, що дозволяє однозначно визначити користувача або його обліковий запис для здійснення платіжної транзакції. Одне прізвисько пов’язане лише з одним обліковим записом, але кілька прізвисько можуть бути пов’язані з одним обліковим записом.
У більшості цих систем, створених у світі, псевдонім використовує номер телефону клієнта. Але варіанти можливі – наприклад, користувач системи вказує на прізвисько або справжнє ім’я.
Прізвисько
Як проводиться операція? Відправлявач грошей надсилає запит на транзакцію своєму постачальнику платіжних послуг із обслуговуванням рахунків (фактично, банком). Що, в свою чергу, підтримує базу даних псевдонімів своїх клієнтів. Далі, цей постачальник послуг пов’язаний з сервером псевдоніму системи миттєвої платіжної системи, і на кожному етапі авторизація відбувається за допомогою одного і того ж псевдоніму.
Тоді одержувач проходить через ті самі етапи, лише у зворотному напрямку. Тобто, сервер псевдоніма асоціюється з постачальником послуг платіжної послуги, тим, хто має свого клієнта за певним псевдонімом.
Ще одна відмінна особливість створеної системи – це здатність зручно використовувати QR -коди, як статичні, так і динамічні. Перші зручні для використання в невеликих торгових точках з невеликим асортиментом разом із цінниками. Друга – для тих, хто має великий асортимент товарів і послуг, багато місць та мало часу для обслуговування клієнта.
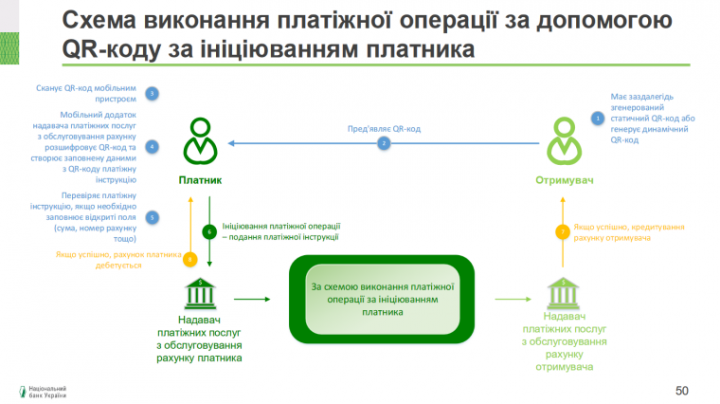
[b]Як працює оплата за допомогою QR -коду?
На практиці перший варіант буде виглядати так: людина приходить до кінотеатру, бачить графік шоу з QR -кодами на плакаті фільму, сканує код сеансу, який йому потрібен, і отримує квиток в електронній формі. Другий варіант: касир у супермаркеті, здійснивши всі покупки на замовлення, негайно друкує квитанцію з QR -кодом. Покупець сканує його за допомогою смартфона, а гроші зараховуються на рахунок магазину.
NBU та банки: як все буде працювати
Один із експертів з DS, який попросив залишитися анонімним, прокоментував створення SMP в Україні: “Звичайно, існуюче рішення з Privatbank дуже зручно, і всі використовують його. Але це створює залежність усієї країни від одного єдиного банку, хоч і державного власного. Нам потрібна система, яка може з’єднує всі банки з клієнтами. Крім того, додаткову плату, що підтримує інстанцію. Приватизувати “. Якщо ви створите незалежну SMP, то, звичайно, ціна продажу приватних пристроїв впаде. Натомість NBU матиме повний контроль над такими платежами. Я хотів би вказати на загальний контроль. Що
Тут варто згадати нещодавно затверджену стратегію приватизації приватибанку, в якій найбільш реалістичним, на наш погляд, є можливість продати після першого розділення на “погані” та “добрі” банки – останні можуть зайти під молот. Як ми писали раніше, оскільки в Україні майже нульовий попит на банківські активи, покупець буде дуже важко знайти навіть для «хорошого» банку. Однак платіжна послуга (Privat24) також може бути відокремлена від PrivatBank у вигляді окремої структури – компанії з фінансових розрахунків. У той час така послуга, поряд з більшістю балансових відділень банку, може бути продана за кілька сотень мільйонів доларів. Тож чи варто скоротити Privat24, створивши конкурента?
Ця схема роботи випливає з опису системи. Клієнт дає своєму банку вказати гроші одержувачу, але в миттєвому режимі, а через SMP є лише інструкція від банку, що обслуговує одержувача, щоб передати йому гроші. Він робить це за власний рахунок, а потім банки окупаються.
У цьому випадку учасники депутатів повинні самостійно надавати (тобто резерв) та регулювати ліквідність для виплат MPS. Розрахунки будуть проведені в межах балансу коштів на рахунку кореспондента з NBU для врахування транзакцій у SMP.
За даними NBU, миттєві перекази будуть дуже дешевими, і перший SMP буде працювати для клієнтів безкоштовно. Повторюємо, що створення та підтримка основної інфраструктури НСР здійснюватиметься НБУ. А постачальники платежів з рахунками повинні створити інфраструктурні елементи, необхідні для підключення до “ядра” SMP в Національному банку.
На основі матеріалів: DS